MENU
Taxas e encargos aplicáveis aos controlos oficiais e outras atividades oficiais – Géneros Alimentícios
O Regulamento (UE) 2017/625 do Parlamento Europeu e do Conselho, de 15 de março, relativo aos controlos oficiais e outras atividades oficiais, estabelece que os Estados-Membros deverão assegurar que as autoridades competentes responsáveis pelos controlos oficiais e por outras atividades oficiais tenham sempre ao seu dispor recursos financeiros adequados para se dotarem do equipamento e do pessoal necessários, nomeadamente através de uma tributação geral ou do estabelecimento de taxas ou encargos, destinados a cobrir os custos associados à realização dessas atividades.
O Decreto-Lei n.º 103/2026, de 22 de maio, estabelece, no ordenamento jurídico nacional, o regime aplicável às taxas ou encargos destinados a cobrir os custos decorrentes da realização de controlos oficiais e de outras atividades oficiais, em execução do Regulamento (UE) 2017/625, tendo revogado o anterior Decreto-Lei n.º 178/2008, de 26 de agosto.
FUNDAMENTO LEGAL e JUSTIFICAÇÃO DAS TAXAS
As taxas e encargos destinam-se a contribuir para suportar os custos associados à realização dos controlos oficiais e outras atividades oficiais necessários à verificação do cumprimento da legislação aplicável aos géneros alimentícios, nomeadamente os relativos à inspeção higio-sanitária, ao controlo regular dos estabelecimentos, aos planos de controlo microbiológico, à pesquisa de resíduos, pesticidas e contaminantes nos alimentos e à vigilância de zoonoses.
As taxas compreendem, de acordo com o com o artigo 81.º do Regulamento (UE) 2017/625, os salários do pessoal envolvido nos controlos e outras atividades oficiais, as despesas relativas ao pessoal. incluindo instalações, instrumentos, equipamento, formação, deslocações e despesas conexas, bem como as despesas de amostragem.
Legislação aplicável – Taxas de Controlo Oficial
- Regulamento (UE) n.º 2017/625, de 15 de março
- Decreto-Lei n.º 103/2026, de 22 de maio
- Portaria n.º 304-A/2026/1, de 20 de julho
- Declaração de Retificação n.º 35-B/2026/1, de 18 de setembro
VALORES A COBRAR PARA CADA REGIME DE COBRANÇA:
O Decreto-Lei n.º 103/2026, de 22 de maio, consagra a exigibilidade de taxas ou encargos destinados a cobrir os custos dos controlos oficiais e de outras atividades oficiais, remetendo para Portaria n.º 304-A/2026/1, na sua redação atual, a fixação dos respetivos montantes, bem como das regras aplicáveis à sua liquidação, cobrança e pagamento.
As taxas definidas para os estabelecimentos de géneros alimentícios, aprovados ou registados no âmbito dos Regulamentos (CE) n.º 852/2004 e n.º 853/2004 do Parlamento Europeu e do Conselho, de 29 de abril de 2004, e do Regulamento (UE) n.º 210/2013 da Comissão, de 11 de março de 2013, são aplicáveis aos seguintes estabelecimentos:
- Estabelecimentos cujas atividades realizadas estão previstas no atual Anexo IV (Capítulo II) do Regulamento (UE) 2017/625 – Regime mensal, calculado em função do valor de produção – designadamente matadouros, salas de desmancha, estabelecimentos de manipulação de caça, produção de leite para consumo humano e produção e colocação no mercado de produtos da pesca e da aquacultura;
- Restantes estabelecimentos aprovados ou registados do setor alimentar abrangidos pelos diplomas acima referidos – Regime trimestral ou anual –designadamente estabelecimentos industriais de géneros alimentícios e operadores ou estabelecimentos de comércio por grosso de géneros alimentícios;
Quando num mesmo estabelecimento seja exercida mais do que uma atividade sujeita a taxa periódica, é devida apenas a taxa correspondente à atividade de montante mais elevado, nos termos dos n.ºs 3 e 4 do artigo 2.º da Portaria.
Esta regra não prejudica a cobrança das taxas ou encargos devidos por atos específicos, controlos oficiais não planeados, certificação oficial, aprovação de estabelecimentos ou outras atividades oficiais expressamente previstas na Portaria.
Quando um estabelecimento esteja sujeito a taxa de inspeção sanitária (Anexo IV) e exerça simultaneamente outras atividades sujeitas a taxa periódica de controlo oficial, é igualmente devida apenas a taxa de montante mais elevado, considerando-se, para este efeito, o valor da taxa de inspeção sanitária apurado no período equivalente e calculado em função da totalidade dos animais ou carcaças inspecionados.
Regime Mensal
O regime aplicável aos estabelecimentos cujas atividades se encontram previstas no Anexo IV, Capítulo II, do Regulamento (UE) 2017/625, designadamente matadouros, salas de desmancha e estabelecimentos de manipulação de caça, produção de leite para consumo humano e produção e colocação no mercado de produtos da pesca e da aquacultura.
É aplicada uma taxa mensal em função da produção do estabelecimento, de acordo com os valores previstos por categoria de espécie na parte B do Anexo I e com as regras de cálculo estabelecidas no Anexo II da Portaria n.º 304-A/2026/1.
Os operadores sujeitos a este regime devem preencher e submeter mensalmente, através do +SIPACE, a declaração correspondente à produção do mês a que respeita a taxa.
Modelos para Declaração de Produção Mensal para matadouros, salas de desmancha e estabelecimentos de manipulação de caça
Os estabelecimentos aprovados sujeitos a regime de taxa mensal devem preencher e submeter o respetivo Modelo de Declaração das Taxas, através da aplicação informática +SIPACE.
Os dados mensais de produção devem ser introduzidos no modelo aplicável disponível no +SIPACE, sendo o valor da taxa calculada automaticamente pelo sistema:
- Modelo 01 – Taxas DGAV – Matadouros de ungulados
- Modelo 02 – Taxas DGAV – Matadouros de aves e coelhos
- Modelo 03 – Taxas DGAV – Salas de desmancha
- Modelo 04 – Taxas DGAV – Estabelecimentos de manipulação de caça
Os estabelecimentos de abate que sejam simultaneamente estabelecimentos de manipulação de caça, devem preencher o modelo referente ao abate, no qual estão contempladas, sempre que aplicável, as espécies de caça autorizadas.
No caso dos modelos 1, 2 e 4, o sistema apresenta automaticamente os dados de produção correspondentes aos registos de inspeção sanitária do período em causa.
Regime Trimestral ou Anual
O Regime trimestral ou anual é aplicável aos estabelecimentos cujas atividades exercidas não estão previstas no Anexo IV do Regulamento (UE) 2017/625, designadamente estabelecimentos industriais de géneros alimentícios e operadores ou estabelecimentos de comércio por grosso de géneros alimentícios.
Estes estabelecimentos pagam uma taxa em função do seu risco estimado, determinado de acordo com os critérios de risco definidos em cada plano de controlo oficial da DGAV:
Para determinação da classe aplicável prevalece sempre o critério que conduza à classe mais elevada.
| Classe de Risco de estabelecimentos | Potência elétrica (KVA) | N.º de trabalhadores | Valor Taxa (€) | Frequência de cobrança |
| Classe 1 | ≤ 20 | ≤ 5 | 51,35 | Anual |
| Classe 2 | ≤ 50 | ≤ 15 | 51,35 | Trimestral |
| Classe 3 | ≤ 250 | ≤ 50 | 102,69 | Trimestral |
| Classe 4 | ≤ 1.000 | ≤ 100 | 153,85 | Trimestral |
| Classe 5 | >1.000 ou Regimes ambientais | >100 | 359,42 | Trimestral |
Exemplo: um estabelecimento com 30 trabalhadores, potência elétrica de 500 kVA e abrangido por um dos regimes ambientais abaixo identificados enquadra-se na Classe 5. Caso apresente as mesmas características, mas não esteja abrangido por qualquer desses regimes ambientais, enquadra-se na Classe 4.
Para efeitos de enquadramento na Classe 5 são considerados os seguintes regimes ambientais:
RJAIA – Regime jurídico de Impacte Ambiental;
RJPCIP – Regime Jurídico de Prevenção e Controlo Integrados da Poluição;
RJPAG – Regime Jurídico de Prevenção de Acidentes Graves que Envolvem Substâncias Perigosas;
OGRP – Operação de Gestão de Resíduos Perigosos.
A fatura é emitida, com base no valor calculado automaticamente no +SIPACE, no mês seguinte ao final de cada trimestre e remetida ao operador.
O valor da taxa anual é cobrado em outubro do ano a que respeita.
Independentemente do período laborado em cada trimestre/ano, é cobrado o valor integral correspondente ao período em causa.
Cobrança de Taxa a Estabelecimentos que não estejam em Laboração
A taxa de controlo oficial deve ser paga quando exista atividade do estabelecimento.
O operador deve informar a DGAV, através dos seus Serviços Regionais ou diretamente para help.mais.sispace@dgav.pt, da cessação, alteração ou interrupção temporária da atividade do estabelecimento, ou de determinada atividade, enviando comprovativo adequado, designadamente comunicação à Entidade Coordenadora do Licenciamento, declaração de cessação da atividade junto da Autoridade Tributária ou outro documento oficial aplicável.
A taxa deixa de ser emitida a partir do período seguinte ao da data de inativação/cancelamento do estabelecimento – trimestre ou ano seguinte.
Esta data corresponde à comunicação efetuada pelo operador à Entidade Coordenadora do Licenciamento ou à Autoridade Tributária, desde que o respetivo comprovativo seja enviado para a DGAV.
Durante o período em que o estabelecimento está inativo/cancelado, não é cobrada taxa de controlo oficial.
O operador deve igualmente informar a DGAV de qualquer alteração relevante ocorrida no estabelecimento, designadamente alteração da designação social, mudança de titular ou alteração de morada do operador, remetendo o respetivo comprovativo -averbamento na licença, comunicação à Entidade Coordenadora de Licenciamento, certidão permanente atualizada – através dos Serviços Regionais da DGAV ou diretamente para help.mais.sispace@dgav.pt.
Aplicação de Fatores de Redução e de Majoração de Taxas
Nos termos do artigo 4.º da Portaria n.º 304-A/2026/1, as taxas ou encargos podem ser objeto de redução ou majoração, nos termos, limites e condições previstos no respetivo anexo IV, desde que, no seu conjunto, não originem uma diminuição da receita anual da DGAV face ao ano civil anterior.
A aplicação de qualquer fator de redução não é automática. Depende da verificação dos respetivos pressupostos pela DGAV e da aprovação prevista no artigo 4.º da Portaria n.º 304-A/2026/1. A mera verificação de um dos critérios não confere, por si só, o direito imediato à redução da taxa.
Tabela do Anexo IV da Portaria n.º 304-A/2026/1
Fatores de redução previstos no Anexo IV
| Fatores de ponderação | Descrição | Redução | Valor Máximo de Redução cumulativa | Aplicação | |
| 1 -Apoio à inspeção sanitária. | a) Disponibilização de condições materiais, técnicas e administrativas de apoio à inspeção sanitária, nos termos dos critérios mínimos e elementos comprovativos publicados no portal da DGAV | 15 % | 20% | 35% | Fator aplicável no cálculo mensal. |
| b) Participação nas tarefas de inspeção e apoio ao controlo oficial, designadamente as previstas no Artigo 18.º, n.ºs 3 e 4, e n.º 7, alínea k) do Regulamento (UE) 2017/625. | 10 % | ||||
| 2 – Controlo de estabelecimentos. | a) Estabelecimentos que estejam certificados para a produção de produtos DOP (denominação de origem protegida), IGP (indicação geográfica protegida) ou ETG (especialidade tradicional garantida), e desde que pelo menos 30 % da sua produção seja de produtos certificados. ou Estabelecimentos aderentes ao sistema complementar de controlo na importação de alimentos para animais | 20 % | 30 % | Fator aplicável no cálculo mensal, trimestral e anual | |
| b) Estabelecimentos que na sequência de controlos oficiais não apresentem incumprimentos em todas as atividades autorizadas ou registadas | 20 % | ||||
| c) Estabelecimento certificado com base na série ISO 22000 ou certificação equivalente | 5 % | ||||
Fatores de majoração previstos no Anexo IV
| Fatores de ponderação | Descrição | Majoração | Valor máximo cumulativo de majoração | Aplicação | |
| 3 – Serviço de inspeção sanitária. | 1 Serviços de inspeção sanitária realizados antes das 7 ou depois das 19 horas. | 30 % no período | 1,75 | 2,00 | Fator aplicável no cálculo mensal |
| 2 Serviços de inspeção sanitária realizados em dias feriados, de descanso semanal ou complementar por solicitação do operador. | 50 % no período | ||||
| 3 Serviços de inspeção sanitária solicitados aos serviços da DGAV ou entidades delegadas, com menos de quarenta e oito horas de antecedência. | 50 % no ato de inspeção | NA | |||
As reduções de taxa devem ser solicitadas às DSAVR (Direções de Serviços de Alimentação e Veterinária Regionais) da Direção-Geral de Alimentação e Veterinária, que verificam a aplicabilidade do requerido, bem como os elementos comprovativos apresentados pelo operador.
Ao regime mensal podem ser aplicados os fatores de redução de taxas previstos nos pontos 1 e 2 da tabela do Anexo IV da Portaria n.º 304-A/2026/1e fatores de majoração previstos no ponto 3 da tabela do mesmo Anexo.
No caso de taxas mensais, são considerados os fatores de redução aplicáveis ao estabelecimento no último dia do período em causa.
Os fatores de majoração 3 são calculados em proporção das horas laboradas no período, tendo em consideração a proporção dos períodos ou atos definidos, sendo os fatores cumulativos entre si, conforme exemplo infra.
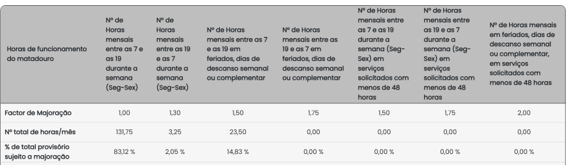
O cálculo das taxas é realizado sequencialmente, de acordo com a seguinte fórmula:
Taxa = Valor base × (Fatores de redução 1 e/ou 2 aplicáveis) × (Fatores de majoração 3 aplicáveis).
Aos regimes trimestral e anual podem ser aplicados os fatores de redução de taxas previstos no ponto 2 da tabela do Anexo IV da Portaria n.º 304-A/2026/1.
No +SIPACE, o cálculo do valor da taxa trimestral ou anual é efetuado diariamente, com base no valor de referência associado à classe de risco do estabelecimento, sendo as reduções consideradas a partir do dia seguinte ao momento em que produzam efeitos nos termos legalmente aplicáveis.
No final do período, o valor da soma é arredondado à centésima.
Esclarecimento relativo à cobrança das taxas de controlo oficial
Procedimento de cálculo das taxas de inspeção